

Outlook de Mercado 2027: O impulso dos lucros empresariais
À medida que 2026 chega ao fim, deixamos para trás um ano que começou com a perspetiva de um ambiente particularmente favorável para as economias e para os mercados financeiros, mas que depressa foi confrontado com um conflito inesperado e com um choque energético cujos efeitos continuam a moldar o panorama global. Mais uma vez, a economia mundial foi posta à prova. E, mais uma vez, demonstrou uma notável capacidade de absorver o choque e de continuar a expandir-se.
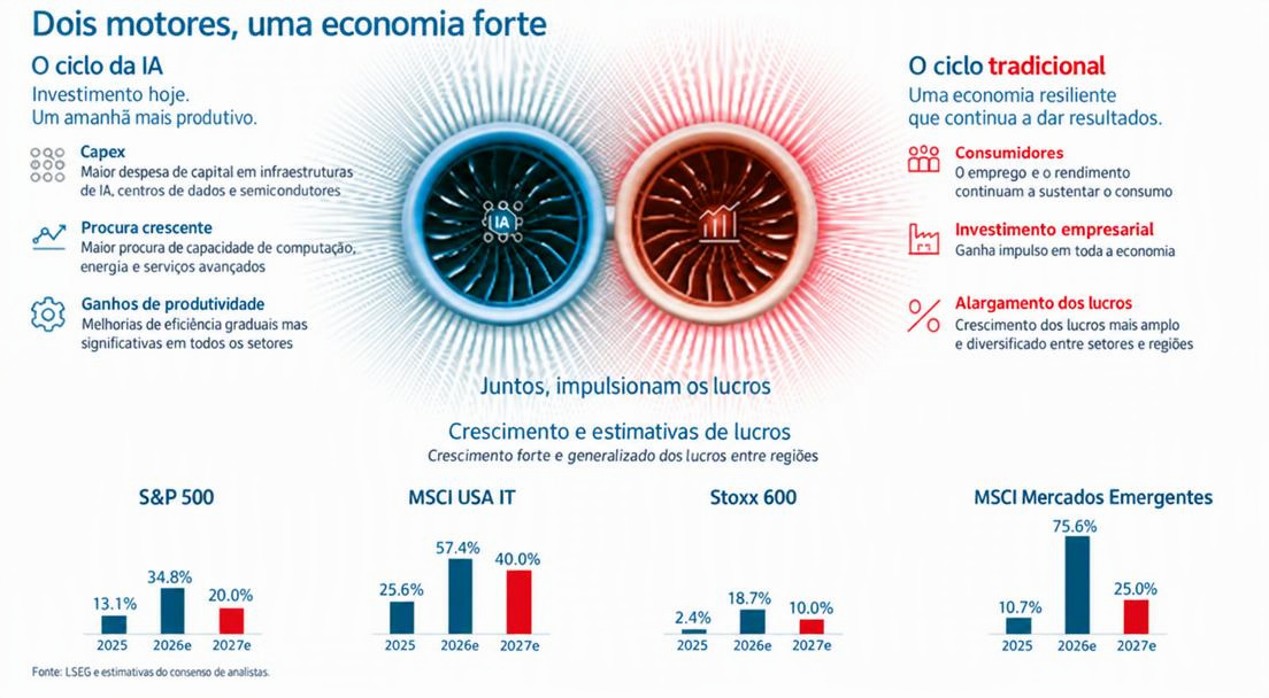
Esta resiliência é o ponto de partida das nossas perspetivas para 2027. O ambiente de investimento tornou-se, sem dúvida, mais complexo: a fragmentação geopolítica, as preocupações orçamentais e as taxas de juro de longo prazo mais elevadas deixaram de ser perturbações temporárias e são, cada vez mais, características estruturais do panorama global. Ainda assim, os alicerces da expansão mantêm-se, sustentados por dois motores poderosos e complementares: o ciclo de investimento em IA e um ciclo económico tradicional apoiado no consumo e no investimento empresarial.
Esta combinação cria um ambiente construtivo, mas cada vez mais seletivo, para os investidores. Os resultados empresariais continuam no centro da nossa tese de investimento, enquanto as yields mais elevadas proporcionam uma fonte atrativa de rendimento recorrente nos mercados de obrigações. Neste contexto, identificamos três grandes ideias de investimento para 2027: ações de mercados desenvolvidos apoiadas no crescimento dos resultados, obrigações com o carry no centro da estratégia e commodities como fonte de diversificação da carteira.
1. Ações de mercados desenvolvidos: um ano impulsionado pelos resultados
As ações de mercados desenvolvidos continuam no centro da nossa estratégia para 2027. A nossa convicção assenta cada vez mais nos resultados empresariais e menos numa nova expansão dos múltiplos. Um ciclo económico resiliente continua a sustentar as receitas e as margens, enquanto o ciclo de investimento em IA constitui uma fonte adicional de crescimento, por via do investimento de capital, do aumento da procura de capacidade de computação e, gradualmente, dos ganhos de produtividade. Ao mesmo tempo, o ciclo económico tradicional mantém-se favorável, permitindo que o crescimento dos resultados se alargue para além da tecnologia, abrangendo vários setores e regiões.
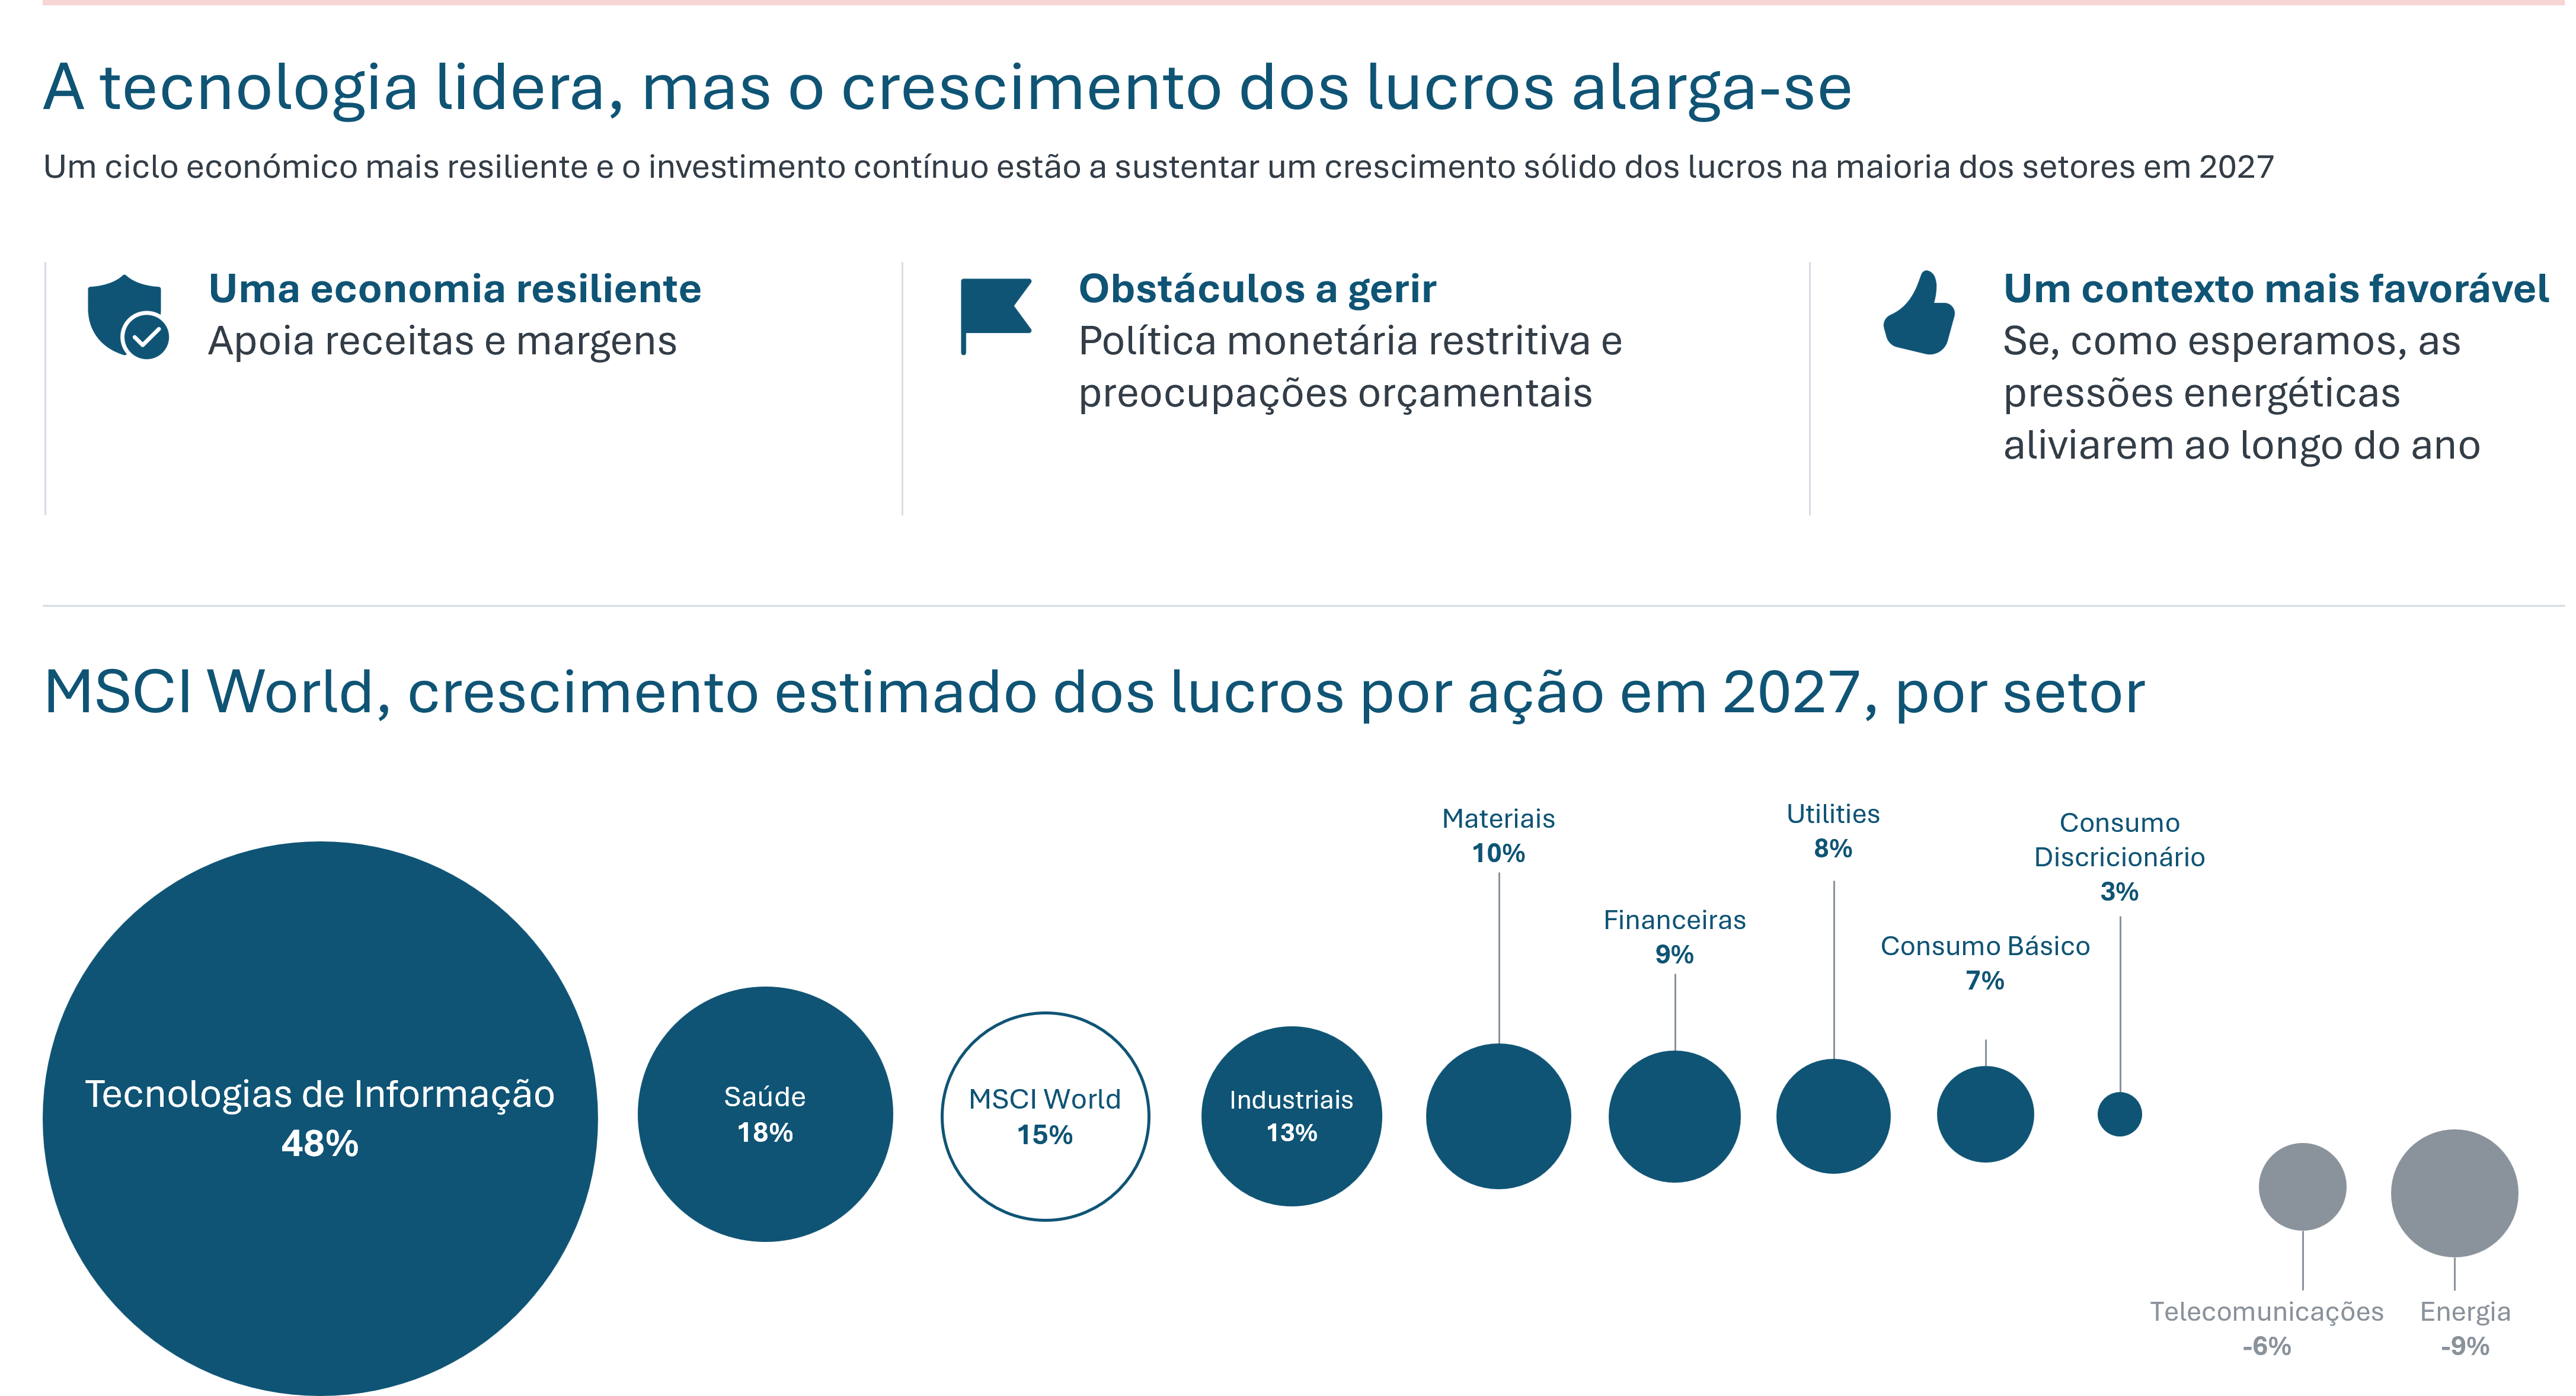
Este alargamento é central para a nossa tese de investimento. Nos EUA, esperamos que os fortes resultados empresariais continuem a ser o principal motor do mercado, com o crescimento dos lucros a alargar-se para além da tecnologia, à medida que os benefícios do investimento e da resiliência económica chegam a um conjunto mais vasto de empresas. Na Zona Euro, o reforço da procura interna e o estímulo orçamental, com a Alemanha como importante catalisador, proporcionam um enquadramento mais favorável aos lucros das empresas. Em todos os mercados desenvolvidos, privilegiamos, por isso, empresas de elevada qualidade, com balanços sólidos, forte geração de fluxos de caixa e capacidade para converter o investimento e o crescimento nominal em resultados sustentáveis. Esta ênfase na qualidade é particularmente importante numa altura em que os mercados continuam a enfrentar obstáculos persistentes, desde os preços elevados da energia até às condições monetárias restritivas e à incerteza orçamental. As empresas com fundamentais mais sólidos deverão estar mais bem posicionadas para absorver estas pressões até que o contexto se torne mais favorável, sobretudo se, como esperamos, as tensões energéticas se atenuarem ao longo do ano.
2. Obrigações: o carry assume a liderança
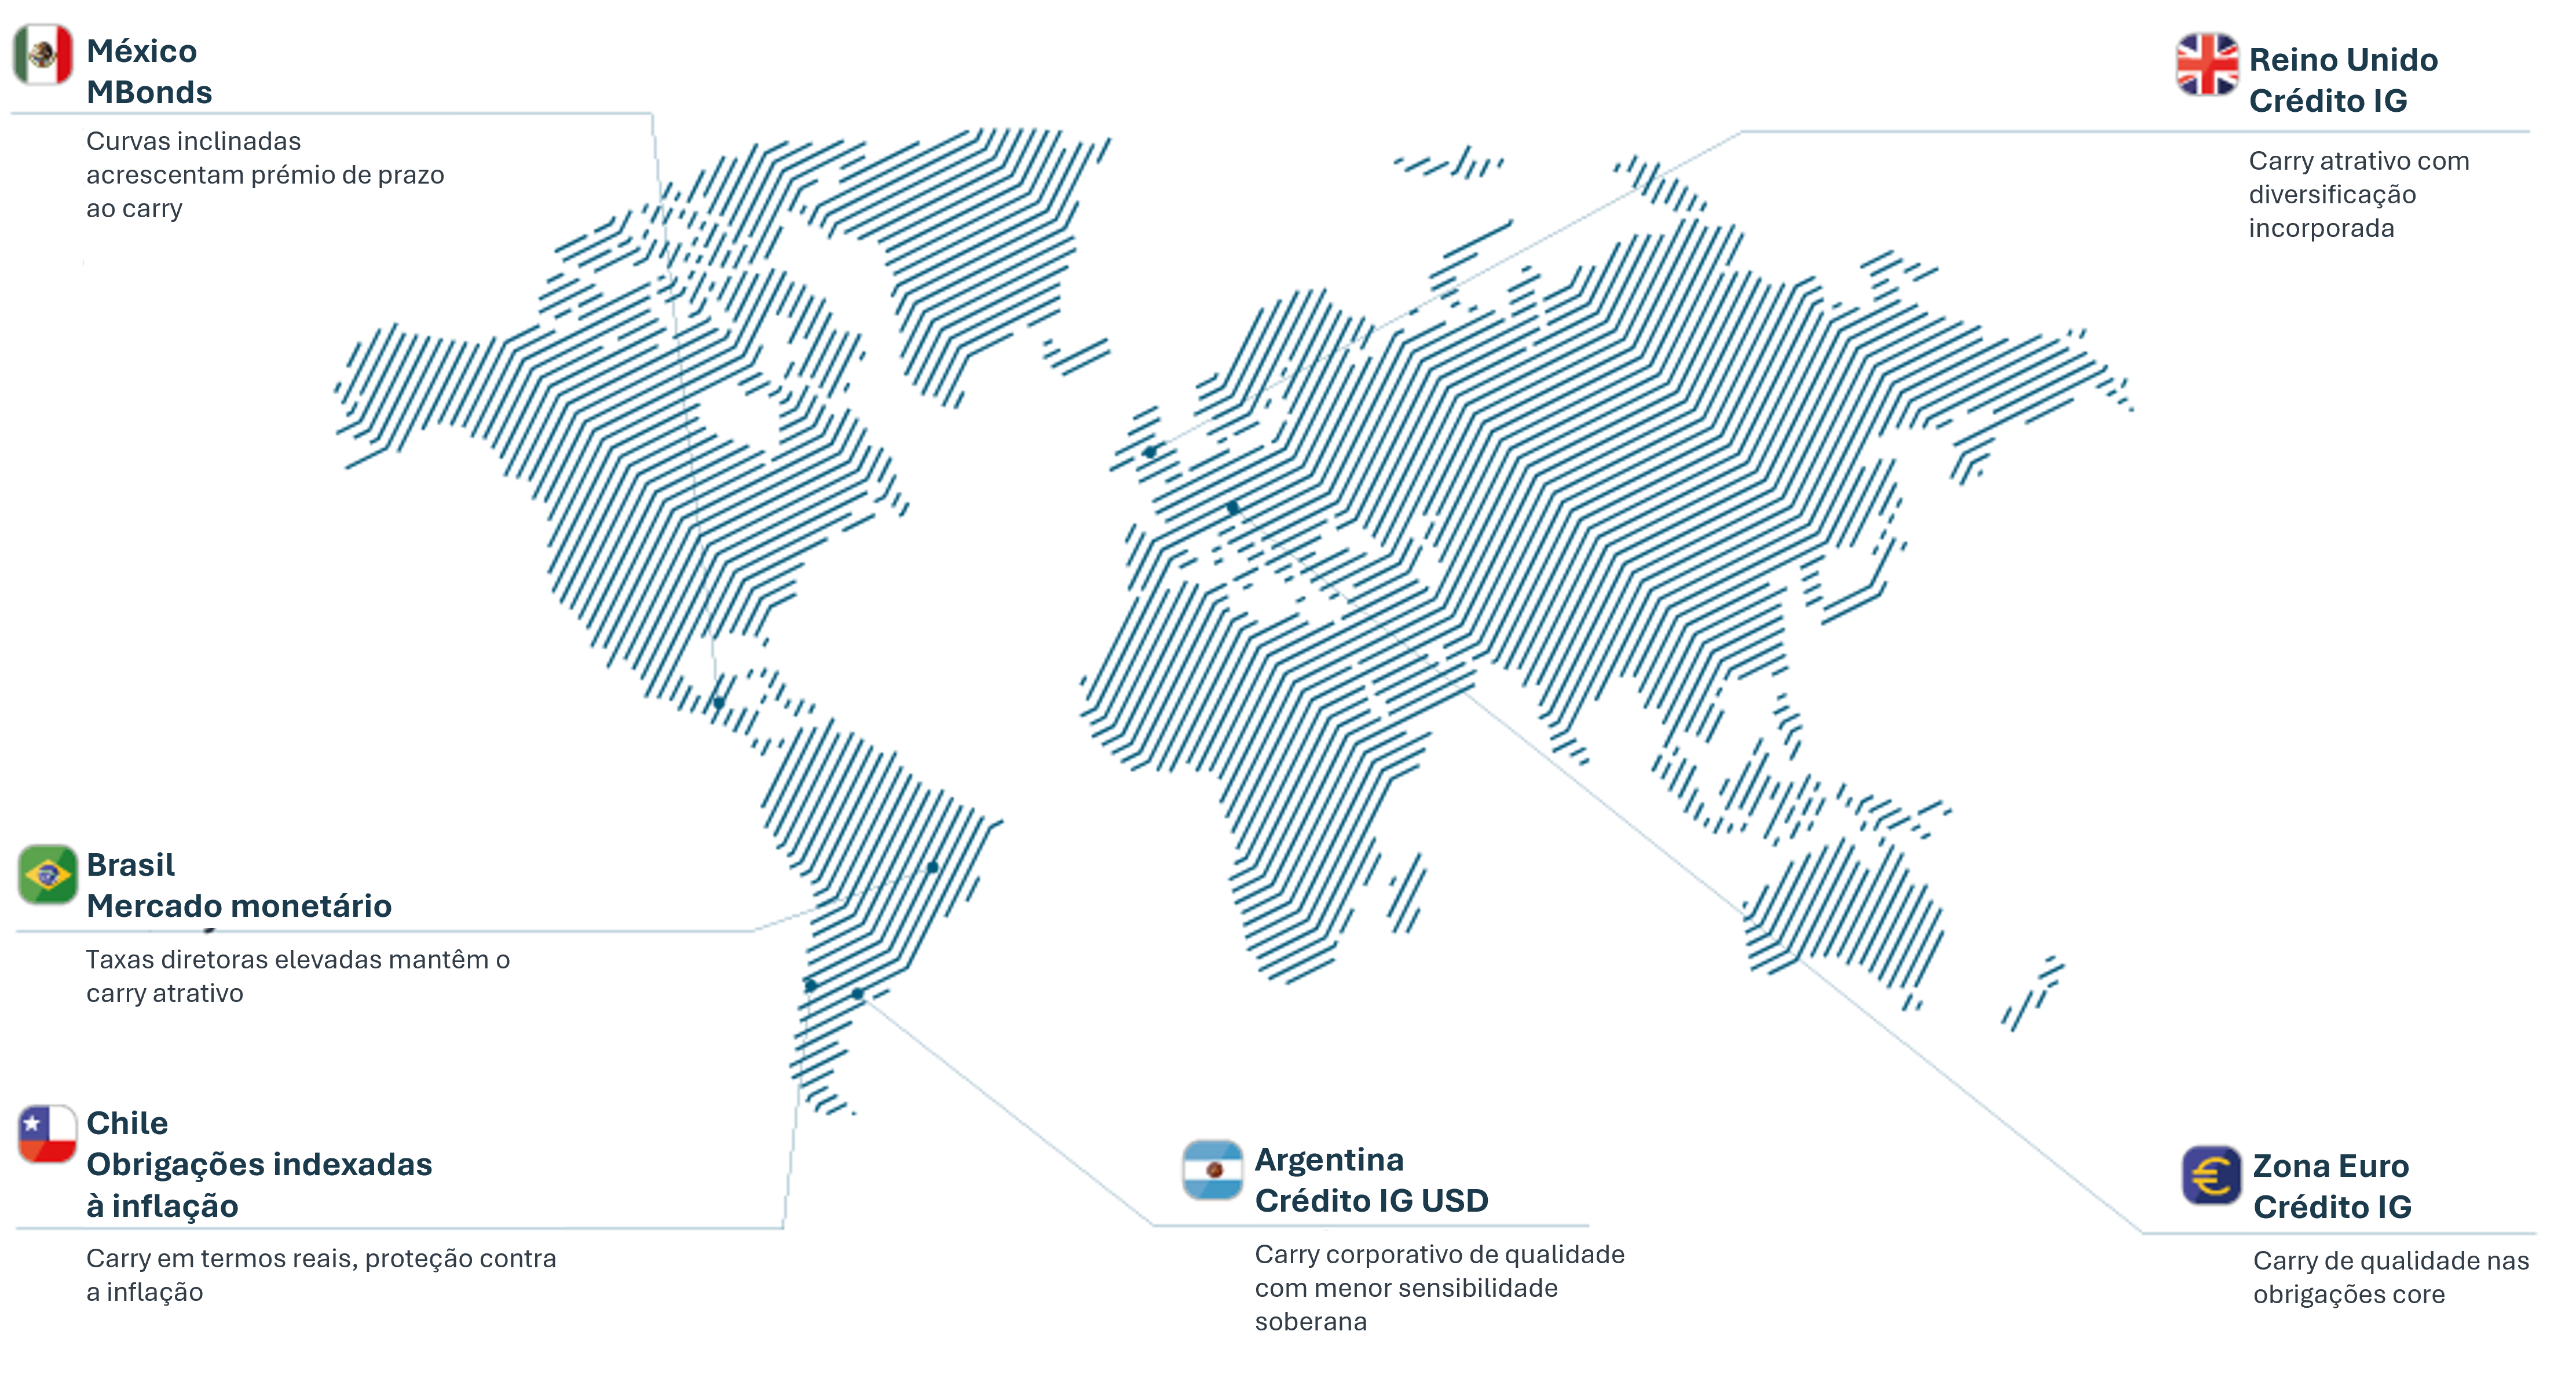
As taxas de juro mais elevadas alteraram profundamente o leque de oportunidades nas obrigações. Em 2027, os investidores não precisam de contar com uma flexibilização monetária agressiva nem com quedas acentuadas das yields das obrigações para obter rendibilidades atrativas: os níveis atuais já proporcionam uma fonte significativa de rendimento recorrente. O nosso ponto de partida para 2027 é claro: o carry vem em primeiro lugar. O crescimento resiliente, as preocupações orçamentais persistentes e os term premia estruturalmente mais elevados deverão manter as taxas de longo prazo em níveis elevados.
A duration poderá tornar-se uma fonte adicional de rendibilidade à medida que o ano avança, sobretudo se as pressões inflacionistas moderarem e os bancos centrais ganharem margem para adotar uma postura menos restritiva. Até lá, a oportunidade reside em identificar onde o carry é mais atrativo nos mercados de obrigações. Consoante a posição de cada economia no ciclo económico e monetário, a forma da respetiva curva de rendimentos e as características específicas do seu mercado, diferentes segmentos do mercado obrigacionista podem oferecer oportunidades particularmente interessantes, desde os mercados monetários e a dívida soberana até ao crédito empresarial de elevada qualidade. Esta abordagem permite-nos captar um carry atrativo em diferentes geografias, mantendo a seletividade na duration e no risco de crédito e preservando a flexibilidade para aumentar a duration quando o enquadramento macroeconómico se tornar mais favorável.
3. Commodities: apoiadas no ciclo global de investimento
As commodities são o nosso terceiro grande tema de investimento para 2027, apoiadas num ciclo global de investimento cada vez mais intensivo em recursos. A despesa em infraestruturas, a eletrificação, o investimento associado à IA e o aumento dos gastos em defesa e em segurança energética deverão sustentar a procura de energia e de outras commodities, proporcionando um suporte estrutural a esta classe de ativos. O ciclo de investimento está também a criar oportunidades para além das próprias commodities: no Chile, as avaliações atrativas e um novo impulso para desbloquear projetos de investimento, a par da recuperação da atividade económica e dos resultados empresariais, sustentam a nossa perspetiva construtiva sobre o mercado acionista local.
Simultaneamente, as commodities constituem uma valiosa fonte de diversificação das carteiras. Num mundo caracterizado por maior fragmentação geopolítica, por uma maior atenção à segurança do abastecimento e por uma incerteza persistente em torno da inflação, a sua sensibilidade distinta à economia real e à evolução da oferta pode complementar a exposição tradicional às ações e às obrigações. Em conjunto, estes fatores sustentam uma perspetiva construtiva sobre as commodities. No entanto, é provável que as oportunidades variem consoante os segmentos, o que reforça a importância da seletividade, como detalhamos mais adiante nestas Perspetivas.
As nossas CMA apontam para rendibilidades mais elevadas nos próximos sete anos
Estas três ideias-chave de investimento refletem a combinação das nossas capacidades globais e locais e assentam no nosso modelo próprio de CMA (Capital Market Assumptions), uma abordagem que nos permite integrar os mercados tradicionais e os mercados privados num único modelo analítico. As estimativas deste ano apontam para rendibilidades esperadas mais elevadas em todas as classes de ativos, face às do ano anterior, o que melhora o leque de oportunidades para os investidores ao longo do nosso horizonte de investimento de sete anos.
O QUE NOS RESERVA 2027?
Descobre as nossas mensagens chave e possíveis estratégias de investimento a seguir.
Este relatório foi elaborado pela Santander Asset Management (doravante, “SAM”). SAM é a denominação funcional do negócio de gestão de ativos realizado pela pessoa jurídica SAM Investment Holdings S.L. e suas filiais, subsidiárias e escritórios de representação. Este documento contém previsões económicas e informações obtidas de diversas fontes. As informações contidas neste documento também podem ter sido recolhidas de terceiros. Todas essas fontes são consideradas confiáveis, embora a exatidão, integridade ou atualidade dessas informações não sejam garantidas, implícita ou explicitamente, e estejam sujeitas a alterações sem aviso prévio. As opiniões contidas neste documento não podem ser consideradas irrefutáveis, podendo divergir ou ser, de alguma forma, inconsistentes ou contrárias às opiniões expressas, seja verbalmente ou por escrito, conselhos ou decisões de investimento adotadas por outras áreas da SAM. Este relatório não foi preparado e não deve ser considerado em relação a qualquer objetivo de investimento. Este documento foi elaborado apenas para fins informativos, pelo que não constitui uma recomendação, conselho de investimento personalizado, oferta ou exigência de subscrição ou venda de ações de qualquer ativo ou produto de investimento (doravante “Ativos Financeiros”), e não deve ser considerado como a única base para avaliação ou avaliação de Ativos Financeiros. Além disso, a distribuição deste documento a terceiros não constitui uma oferta ou conselho de investimento. A SAM não garante as previsões ou opiniões expressas neste relatório sobre os mercados ou Ativos Financeiros, inclusive em relação ao seu desempenho atual e futuro. Qualquer referência a retornos passados ou presentes não deve ser interpretada como uma indicação dos resultados futuros dos referidos mercados ou Ativos Financeiros. Os Ativos Financeiros descritos neste relatório podem não ser adequados para distribuição ou venda em determinadas jurisdições ou para determinadas categorias ou tipos de investidores. Exceto conforme expressamente indicado nos documentos legais de um ativo financeiro específico, estes não são, e não serão, segurados ou garantidos por qualquer entidade governamental, incluindo a Federal Deposit Insurance Corporation. Não representam uma obrigação da SAM nem são garantidos por esta entidade e podem estar sujeitos a riscos de investimento. Os riscos incluem, mas não estão limitados a riscos de mercado e de taxa de câmbio, riscos de crédito, riscos de emitentes e contrapartes, riscos de liquidez e possíveis perdas no investimento principal. Os investidores são aconselhados a consultar os seus consultores financeiros, jurídicos e fiscais, bem como qualquer outro consultor que considerem necessário para determinar se os Ativos Financeiros são apropriados com base nas suas circunstâncias pessoais e situação financeira. O Santander e seus respetivos diretores, representantes, advogados, funcionários ou agentes não assumem qualquer responsabilidade por qualquer perda ou dano relacionado ou decorrente do uso total ou parcial deste relatório. Os retornos passados não são indicadores de retornos futuros. Os retornos podem variar devido às flutuações da taxa de câmbio. Qualquer referência a aspetos fiscais deve ser entendida de acordo com a situação pessoal do investidor e está sujeita a variações. Os custos decorrentes da compra, detenção ou venda de Ativos Financeiros podem reduzir a sua rentabilidade e não estão refletidos neste relatório. Este relatório não pode ser reproduzido no todo ou em parte, distribuído, publicado ou entregue, em qualquer circunstância, a qualquer pessoa, nem devem ser expressas informações ou opiniões sobre este relatório sem autorização prévia por escrito, caso a caso, da SAM. Qualquer material de terceiros (incluindo logotipos e marcas registadas), seja literal (artigos/estudos/relatórios/etc. ou extratos dos mesmos) ou artístico (fotos/gráficos/desenhos/etc.) incluído neste relatório/publicação é protegido por direitos autorais dos seus respetivos proprietários e são reproduzidos apenas de acordo com práticas leais em questões industriais ou comerciais.